English
 Español
 Русский
 Francés
 Português
 ภาษาไทย
 Indonesia
 Việt
 Melayu

الحالة الراهنة لصناعة الخشب الرقائقي والقشرة الخشبية (2026)
الحالة الراهنة لصناعة الخشب الرقائقي والقشرة الخشبية (2026)
باعتبارها قطاعات أساسية في صناعة الألواح الخشبية، تُعدّ القشرة الخشبية والخشب الرقائقي مواد دعم جوهرية لقطاعات مثل تصنيع الأثاث المنزلي، والهندسة الإنشائية، والتجهيزات الداخلية الجاهزة، والتصميمات الداخلية لوسائل النقل. وبفضل ملمسها المنتظم، واستقرارها الهيكلي، ونسبة التكلفة إلى الأداء الممتازة، وقدرتها العالية على التكيّف، لا تزال هذه المنتجات تحتفظ بحصة كبيرة من سوق الألواح الخشبية. وبحلول عام 2026، وتحت تأثير عوامل مثل تعميق سياسات «الكربون المزدوج»، وترقية المعايير البيئية، وتطوّر الطلب في المراحل اللاحقة، وتعديلات سلاسل التوريد العالمية، تجاوزت الصناعة بشكل حاسم مرحلة التوسع العشوائي في الطاقة الإنتاجية. وقد دخلت حقبة جديدة من التنمية عالية الجودة تتسم بترقية الجودة، والابتكار التكنولوجي، والتحول الأخضر، وتوسيع سيناريوهات التطبيق، مما أدى إلى تحولات جذرية في المشهد الصناعي وديناميكيات المنافسة.
أولاً. حالة الصناعة: توسع مطرد في الحجم وزيادة في تركيز السوق
في السنوات الأخيرة، حافظ سوق الخشب الرقائقي العالمي على نمو مطرد. بلغ حجم السوق العالمي 5.227 مليار دولار أمريكي في عام 2025، مع معدل نمو سنوي مركب متوقع بنسبة 5.00% للفترة 2026–2035، وقد يتجاوز 8.5 مليار دولار أمريكي بحلول عام 2035. مدفوعةً بالطلب القوي في قطاعي البنية التحتية وتصنيع الأثاث المنزلي، تستحوذ منطقة آسيا والمحيط الهادئ على 57.32% من الحصة السوقية العالمية، مما يرسّخ مكانتها كمركز رئيسي للاستهلاك والإنتاج معاً. كما ينمو السوق المحلي باطراد؛ إذ يُتوقع أن يبلغ حجم سوق القشرة الخشبية في بلدي 52.15 مليار يوان صيني في عام 2026—بزيادة سنوية قدرها 7.2%—مع تحوّل محركات النمو بالكامل من التوسع التقليدي في الطاقة الإنتاجية إلى التوغل العميق في سيناريوهات التطبيق النهائية.
فيما يتعلق بالمشهد الصناعي، أصبحت اتجاهات التوسع والتركيز واضحة بشكل متزايد. في عام 2025، استحوذت أفضل عشر شركات في صناعة قشرة الخشب الرقائقي المحلية على حصة سوقية مجمعة بلغت 16.8%، بزيادة قدرها 0.9 نقطة مئوية عن عام 2024. تواصل الشركات الرائدة تضييق مساحة البقاء للورش الصغيرة والمتوسطة من خلال الاستفادة من مزايا شراء المواد الخام، ومعدات الإنتاج المتقدمة، والقدرة الإنتاجية المتوافقة والصديقة للبيئة، وقنوات العلامات التجارية. المشهد الصناعي السابق المفتت وغير المنظم — الذي اتسم بوجود العديد من اللاعبين الصغار وغير الفعالين — يتفكك تدريجياً؛ ويجري التخلص من الطاقة الإنتاجية القديمة بسرعة، بينما تتجه موارد الصناعة بشكل متزايد نحو الشركات المتوافقة والكبيرة الحجم والذكية.
من حيث العرض والطلب، يقترب سوق القوالب الخرسانية التقليدية والألواح الأساسية المستخدمة في الأثاث السكني من مرحلة التشبع، حيث تُدار المنافسة بشكل أساسي عبر حروب الأسعار. في المقابل، هناك نقص في المعروض من منتجات القشرة الراقية والخشب الرقائقي عالي الجودة — تحديدًا تلك الخالية من الفورمالديهايد، والصديقة للبيئة، والمقاومة للرطوبة، والمقاومة للهب، وذات البنية المتينة. وتستمر الفجوة في إمدادات الألواح عالية الجودة في الاتساع عبر القطاعات الناشئة مثل التصميمات الداخلية لمركبات الطاقة الجديدة، والبناء الجاهز، والتشطيبات التجارية الراقية، وتطبيقات المنازل الذكية. وبالتالي، يُظهر القطاع اختلالًا هيكليًا: فائض في الطاقة الإنتاجية منخفضة الجودة إلى جانب نقص في المنتجات عالية الجودة.
ثانيًا. نقاط الألم الأساسية في القطاع: اختناقات متعددة تُقيّد التنمية عالية الجودة
على الرغم من النمو المطرد الإجمالي للصناعة، لا تزال هناك عدة اختناقات تنموية—تمتد عبر المواد الخام، والحماية البيئية، والتكنولوجيا، والسوق—تعوق وتيرة التحديث الصناعي.
1. ضيق إمدادات المواد الخام وتقلب التكاليف
المواد الخام الأساسية للقشرة الخشبية والخشب الرقائقي هي أنواع مختلفة من جذوع الأشجار؛ ومع ذلك، فإن موارد الأخشاب المحلية عالية الجودة شحيحة، مما يخلق اعتمادًا كبيرًا على الواردات. تؤدي التقلبات في سياسات التجارة العالمية للأخشاب، وتعديلات الرسوم الجمركية عبر الحدود، وتحولات هياكل التوريد من جنوب شرق آسيا وروسيا إلى تقلبات دائمة في أسعار شراء جذوع الأشجار. في عام 2026، أظهرت أسعار الألواح اتجاهًا متقلبًا—انخفاضًا طفيفًا في النصف الأول من العام وارتدادًا ثابتًا في النصف الثاني—مع نطاق تقلب إجمالي للأسعار يتراوح بين 3% و6%. وفي الوقت نفسه، مع تزايد ندرة موارد جذوع الأشجار الصلبة عالية الجودة، تستمر تكاليف الشراء في الارتفاع؛ وتواجه الشركات الصغيرة والمتوسطة، التي تفتقر إلى القوة التفاوضية التي تأتي مع الحجم الكبير، هوامش ربح تتقلص باستمرار.
2. تصاعد المعايير البيئية وتصاعد ضغط الامتثال
مع التنفيذ الكامل للمعايير المحلية الإلزامية للألواح الرقائقية الخالية من الفورمالديهايد من درجة E0 (وما فوقها)، وتشديد السياسات البيئية — بما في ذلك أهداف "الكربون المزدوج"، وضوابط تصريف الملوثات، وتفويضات الإنتاج النظيف — ارتفعت عتبة الامتثال البيئي في الصناعة بشكل كبير. غالبًا ما تعاني الشركات الصغيرة والمتوسطة التقليدية من معدات قديمة، وعمليات تغرية متقادمة، ومعالجة غير مطابقة للمعايير لغازات العادم ومياه الصرف، وانبعاثات فورمالديهايد مفرطة، مما يجعل من الصعب عليها تلبية المعايير البيئية والجودة الجديدة. وقد أدى استمرار إغلاق العديد من مرافق الإنتاج الصغيرة غير الممتثلة — إلى جانب الارتفاع الحاد في تكاليف معدات حماية البيئة وترقيات الإنتاج الأنظف — إلى زيادة الحواجز أمام دخول الصناعة.
3. تفاوت المعايير التقنية وانخفاض القيمة المضافة للمنتجات
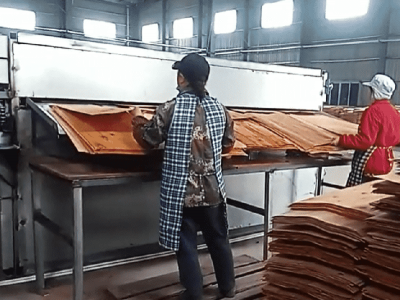
لا تزال معظم الشركات الصغيرة والمتوسطة المحلية تعتمد على عمليات القطع الدوار التقليدية والضغط الساخن والتجفيف. وتعاني هذه العمليات من مستويات منخفضة من الأتمتة والذكاء، مما يؤدي إلى مشكلات في الجودة مثل تفاوت سمك القشرة، وعيوب السطح، وضعف الاستقرار الأبعادي. وتركز غالبية الشركات على الألواح الأساسية من فئة السلع، مما يؤدي إلى تجانس شديد في المنتجات وغياب التمايز أو الوظائف أو التموضع الراقي. ومع قدرات معالجة عميقة غير كافية وعلاوات علامة تجارية ضعيفة، تظل هذه الشركات عالقة في حلقة مفرغة من المنافسة السعرية المنخفضة. وفي المقابل، حققت الشركات الدولية الرائدة إنتاجاً متكاملاً يتضمن التحكم الدقيق في درجة الحرارة والفرز الذكي والربط الخالي من الفورمالديهايد، مما يوفر استقراراً وظيفياً للمنتجات يتجاوز بكثير الإنتاج المحلي القياسي.
4. تطور الطلب في المراحل اللاحقة وعدم كفاية القدرة على التكيف
تُخدم منتجات الخشب الرقائقي والقشرة التقليدية في المقام الأول أسواق الأثاث السكني والقوالب الإنشائية القياسية—وهي قطاعات تقترب من التشبع. وفي الوقت نفسه، تتوسع التطبيقات الناشئة—مثل البناء الجاهز، وتصميمات المركبات الكهربائية، والأثاث المنزلي المخصص الراقي، ومشاريع الهندسة الخارجية، ومساحات العافية والرعاية الصحية—بسرعة. وتتطلب هذه القطاعات أداءً فائقاً فيما يتعلق بالسلامة البيئية، ومقاومة الرطوبة والحرائق، ومقاومة التآكل والتشوه، والملمس الجمالي. وقد فشلت العديد من الشركات التقليدية في مواكبة هذه المتطلبات المتغيرة؛ إذ يجعل تطور منتجاتها البطيء غير قادرة على تلبية متطلبات الأسواق الناشئة والراقية، مما يؤدي إلى تفويت فرص النمو.
ثالثاً. اتجاهات تطوير الصناعة الأساسية لعام 2026
مع تعمق الترقية الصناعية، يتحرك القطاع بعيدًا عن نماذج النمو الموسعة منخفضة الكفاءة. على مدى السنوات الخمس المقبلة، ستُعاد صياغة المشهد الصناعي بفعل خمسة اتجاهات جوهرية: التنمية الخضراء، والتموضع الراقي، والتصنيع الذكي، والحلول المخصصة للتطبيقات، وبناء العلامات التجارية.
1. يصبح الإنتاج الأخضر الخالي من الفورمالديهايد معيارًا للصناعة
مدفوعًا بتحول المستهلكين نحو المنتجات الصديقة للبيئة وبالمعايير التنظيمية الإلزامية على حد سواء، أصبحت خصائص "خالٍ من الفورمالديهايد" و"منخفض المركبات العضوية المتطايرة" و"منخفض الكربون" مزايا تنافسية رئيسية. وقد أصبح الخشب الرقائقي الخالي من الفورمالديهايد من درجتي E0 وENF والقشرة الخشبية الصلبة الطبيعية الصديقة للبيئة من المنتجات السائدة في السوق، في حين يتم التخلص التدريجي من المواد اللاصقة التقليدية القائمة على الفورمالديهايد وعمليات الإنتاج شديدة التلوث. ويعمل القطاع على تسريع اعتماد مواد رابطة جديدة — مثل المواد اللاصقة النباتية والغراء الخالي من الفورمالديهايد القائم على MDI — مع تعزيز الحفاظ على الطاقة وتقليل النفايات وإعادة تدوير مياه الصرف الصحي وغازات العادم في الوقت نفسه لبناء نظام إنتاج أخضر متكامل السلسلة. وقد أصبحت الطاقة الإنتاجية منخفضة الكربون والصديقة للبيئة ميزة جوهرية للمؤسسات فيما يتعلق بالامتثال التنظيمي والقدرة التنافسية في السوق.
2. الإنتاج الذكي يحل محل عمليات التصنيع التقليدية الخام
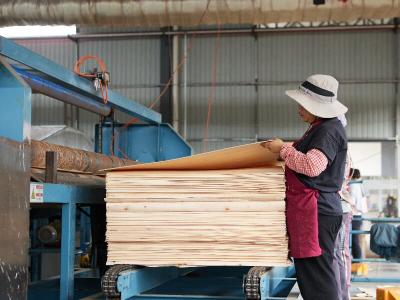
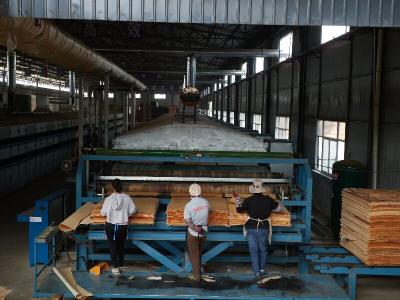
يشهد التحول الذكي في الصناعة زخمًا متسارعًا. وتنتشر على نطاق واسع معدات القطع الدوار الذكي، والتجفيف الآلي، والكبس الحراري الدقيق، والكشف عن العيوب بالذكاء الاصطناعي، والفرز الذكي، والتخزين الرقمي، لتحل محل أساليب الإنتاج الكثيفة العمالة والبدائية. ولا يؤدي الإنتاج الذكي إلى تحسين الدقة الأبعادية واستواء السطح واستقرار المنتج بشكل كبير فحسب، مما يقلل معدلات العيوب، بل يعزز الكفاءة بفعالية مع خفض تكاليف العمالة والطاقة. وفي المستقبل، ستكون القدرات الإنتاجية الرقمية والذكية بمثابة حاجز دخول رئيسي، ما يتيح للمؤسسات تمييز نفسها عن المنتجين في الفئات المنخفضة والمتوسطة والانطلاق إلى الأسواق الراقية.
3. ترقية المنتجات نحو التفعيل والتخصيص والتموضع في الفئة الراقية
تتجه الصناعة بشكل حاسم بعيدًا عن مشهد تهيمن عليه منتجات عامة تناسب الجميع؛ وقد أصبح إنشاء منتجات متمايزة ووظيفية مصممة خصيصًا لسيناريوهات تطبيقية محددة هو الاتجاه السائد. ويتصاعد الطلب في السوق على الخشب الرقائقي الوظيفي—الذي يتميز بمقاومة الرطوبة، ومقاومة اللهب، ومقاومة الحشرات، ومقاومة التشوه، ومقاومة التآكل، وتحمل درجات الحرارة العالية—فضلاً عن القشور الزخرفية فائقة الرقة، والقشور المخصصة ذات الملمس الفريد، والألواح الزخرفية النهائية الراقية. وفي الوقت نفسه، تتطور بسرعة الألواح المتخصصة المصممة للتصميمات الداخلية لمركبات الطاقة الجديدة، وألواح الجدران للمباني الجاهزة، والأثاث المنزلي المخصص الراقي، ومشاريع تنسيق الحدائق الخارجية. ومع زيادة القيمة المضافة للمنتجات بشكل كبير، أصبحت القطاعات المتخصصة الراقية المصدر الرئيسي لنمو الصناعة.
4. ارتفاع تركيز الصناعة وبروز الشركات الرائدة
إن تقارب حواجز متعددة - بيئية وتكنولوجية ومالية ومتعلقة بالعلامة التجارية - يُسرّع توحيد الصناعة ويستبعد capacities الإنتاجية الصغيرة والمتقادمة. وتستحوذ الشركات الرائدة على حصص سوقية من خلال الاستفادة من وفورات الحجم، وسلاسل توريد المواد الخام المستقرة، وتقنيات الإنتاج المتقدمة، وشبكات العلامات التجارية والتوزيع القوية؛ وبالتالي، يُتوقع أن يرتفع تركيز الصناعة عاماً بعد عام. علاوة على ذلك، تتحول المنافسة من التركيز على المنتجات فقط إلى منافسة شاملة تشمل سلاسل التوريد والتكنولوجيا والعلامات التجارية والخدمات وقدرات التخصيص، مع كون الشركات الكبيرة والماركات التجارية والمتكاملة في وضع يؤهلها لقيادة التطور المستقبلي للصناعة. 5. التوسع المستمر في سيناريوهات التطبيق وفتح إمكانات النمو
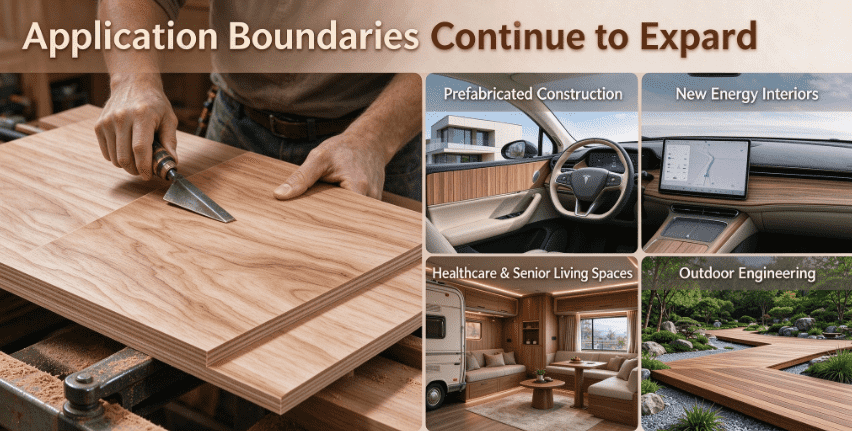
بeyond traditional sectors such as furniture, construction, and interior renovation, the application scope for wood veneers and plywood continues to widen. Emerging application scenarios—including wood interior trim for new energy vehicles (NEVs), interior panels for recreational vehicles (RVs), pre-finished formwork for prefabricated construction, panels for smart home systems, eco-friendly boards for wellness and elderly care facilities, and preservative-treated timber for outdoor landscaping—are rising rapidly, becoming new engines of industry growth. The upgrading of demand structures is driving the industry to shift decisively from a "production-capacity-driven" model to an "application-driven" one, providing the core momentum for continued industry expansion.
رابعاً. توصيات لتحديث وتطوير مؤسسات الصناعة
في مواجهة التحول الصناعي وفرص السوق، يجب على المؤسسات أن تتجاوز بشكل استباقي "سباق نحو القاع" في المنافسة السعرية المنخفضة، وأن تركز على أربعة أبعاد أساسية—الجودة، والتكنولوجيا، وسيناريوهات التطبيق، وبناء العلامة التجارية—لتحقيق التحول والارتقاء. أولاً، ينبغي للمؤسسات أن تستهدف قطاع "الاقتصاد الأخضر" من خلال التحديث الشامل لعمليات الربط الخالية من الفورمالديهايد ومعدات الإنتاج الصديقة للبيئة، مع إنشاء قدرات إنتاجية استراتيجية للألواح الصديقة للبيئة عالية الجودة من فئة ENF. ثانياً، ينبغي لها أن تعزز التحول الذكي من خلال إدخال معدات الإنتاج الرقمية لتحسين دقة المنتجات ومعدلات الإنتاجية، وبالتالي خفض التكاليف وزيادة الكفاءة. ثالثاً، ينبغي للمؤسسات أن تنمي سيناريوهات تطبيقية متخصصة من خلال تطوير منتجات ألواح وظيفية ومخصصة تلبي احتياجات الأسواق الناشئة مثل الأثاث المنزلي الفاخر، ومركبات الطاقة الجديدة، والبناء الجاهز. رابعاً، ينبغي لها أن تعزز بناء العلامة التجارية وتحديث قنوات البيع للخروج من المنافسة السلعية منخفضة السعر وبناء مزايا منتج متمايزة وسمعة علامة تجارية قوية. خامساً، ينبغي لها أن تحسن تخطيط سلاسل التوريد من خلال إنشاء قنوات مستقرة لشراء المواد الخام للتحوط ضد مخاطر تقلبات أسعار الأخشاب.
خامساً: نظرة مستقبلية على الصناعة
بشكل عام، خلال عام 2026 والسنوات التي تليه، من المتوقع أن يحافظ قطاع الخشب الرقائقي والقشرة الخشبية في بلدي على مسار تنموي يتسم بالنمو المطرد، والتعديل الهيكلي، وتحسين الجودة، والارتقاء الصناعي. لقد انتهى عصر النمو الموسع منخفض الكفاءة؛ وأصبح تطوير القطاع الآن محددًا بالتحول نحو الممارسات الخضراء، والتصنيع الذكي، والتموضع في الفئة العليا، والتطبيقات الخاصة بسيناريوهات محددة. ومدفوعًا بالظهور المستمر لطلب جديد في المصب، والابتكار التكنولوجي المتواصل، والتحسين المستمر للمشهد الصناعي، من المتوقع أن يتجاوز القطاع المنافسة القاتلة في الطرف الأدنى. وهو يتقدم نحو قطاع حديث لألواح الخشب المركبة يتسم بقيمة مضافة عالية، ومحتوى تكنولوجي عالٍ، وتأثير قوي للعلامة التجارية. وبوصفه مرشحًا لأن يصبح مركزًا عالميًا رئيسيًا للبحث والتطوير والإنتاج والتصدير لألواح الخشب الراقية، يشهد القطاع تحسينات مستمرة في جودة تطوره وقدرته التنافسية الشاملة.