 English
 Español
 Русский
 Francés
 Português
 ภาษาไทย
 Indonesia
 Việt
 Melayu



فهم التحولات الهيكلية في السوق: توجيه منتجي القشور نحو تحول مرن
فهم التحولات الهيكلية في السوق: توجيه منتجي القشور نحو تحول مرن
تُعدّ القشرة الخشبية مادة أساسية للركيزة في الخشب الرقائقي، والخشب الهندسي، وتكسية الخشب الصلب، والأخشاب المُعاد تشكيلها. وهي تربط بين إمدادات الأخشاب الخام في المنبع ومجموعة متنوعة من القطاعات في المصب، بما في ذلك البناء والأثاث والديكور الداخلي وتغليف الخدمات اللوجستية ومنتجات الألواح الموجّهة للتصدير. وقد اعتمدت الصناعة لفترة طويلة على التوسع بكميات كبيرة — بشكل أساسي عبر القشور المخصصة لقوالب البناء والأثاث القياسي — واتسمت بانخفاض حواجز الدخول وتجانس المنتجات وحروب الأسعار المستمرة. غير أن السنوات الأخيرة شهدت تحولات عميقة في الطلب في المصب، وإمدادات الموارد، واللوائح البيئية، ومشهد التجارة الدولية. وقد انتقل السوق من «النمو الإجمالي» إلى «التباين الهيكلي»، مما جعل نماذج الإنتاج القائمة على الطاقة الإنتاجية والأسعار المنخفضة وحدها تزداد عدم ربحية. وبالنسبة لمنتجي القشرة الخشبية، أصبح استيعاب هذه التغييرات وتحديد موقع سوقي دقيق وتحديث عمليات التصنيع أمورًا ضرورية للبقاء وتحقيق اختراق.
أولاً. أربعة تحولات رئيسية في أسواق تطبيقات القشور النهائية
1. تباطؤ النمو في الطلب الأساسي التقليدي: التحول إلى المنافسة الصفرية في القطاع المنخفض الجودة
كانت القوالب الخشبية الإنشائية في السابق أكبر سوق تطبيقي للقشرة الخشبية، إذ كانت توفر طلباً مرتفعاً وطلبات مستقرة؛ غير أن المنطق الكامن وراء الطلب آخذ في التطور. فقد أدى صعود البناء الجاهز أو المسبق الصنع، إلى جانب التزايد المطرد في اعتماد القوالب الفولاذية والبلاستيكية، إلى تباطؤ مستمر في الطلب الإجمالي على قشور القوالب الخشبية. علاوة على ذلك، أصبحت معايير الشراء أكثر صرامة: فالعملاء الآن يفضلون المحتوى الرطوبي المتسق، ومقاومة التشقق، والسمك الموحد، وقابلية إعادة الاستخدام الأكبر (دورات التشغيل) على السعر وحده. وبالتالي، فإن قشور الأوكالبتوس منخفضة الجودة — التي غالباً ما تنتجها منشآت أصغر وأقل تطوراً وتتسم بكونها رقيقة المقطع وغير متسقة الرطوبة وشديدة القابلية للتعفن — تفقد قدرتها التفاوضية، مما يؤدي في كثير من الأحيان إلى تراكم المخزون وتدفق غير مستقر للطلبات.
لا يزال قطاع الأثاث ومفروشات المنازل المخصصة ثاني أكبر قطاع تطبيقي، غير أن هيكل الطلب فيه قد شهد أيضاً تبايناً كبيراً. فمصنّعو الأثاث القياسي المصنوع من الألواح والسلع النهائية من الفئة المنخفضة يضغطون بقوة على ميزانيات قشور التكسية السطحية. في المقابل، تفضّل قطاعات الأثاث المخصص الراقي وأبواب الخشب الصلب والتجهيزات الداخلية المتكاملة وأثاث «الفخامة الميسورة» قشوراً مستقرة وعالية الجودة — كتلك المصنوعة من خشب البتولا أو خشب المطاط أو ألباسيا أو الأوكالبتوس من الدرجة الممتازة. وتشترط هذه القطاعات الالتزام الصارم بالمعايير المتعلقة بثبات اللون وجودة إصلاحات الوجه الخلفي واستواء السطح ودقة التجفيف؛ كما أنها مستعدة لدفع علاوة سعرية مقابل منتجات متسقة وعالية الجودة. وبعبارة بسيطة: في الأثاث من الفئة المنخفضة تتمحور المنافسة حول سعر القشور، بينما تتمحور في القشور الزخرفية الراقية حول الجودة والاتساق.
2. الظهور السريع لقطاعات سوقية جديدة والطلب المتزايد على القشور عالية القيمة المضافة
كان القشر الزخرفي «المُعاد تشكيله» (أو «المُهندَس») أسرع القطاعات نموًا في السنوات الأخيرة. ويُنتَج هذا القشر المُهندَس عن طريق أخذ قشور خشبية قياسية — تُصبَغ بعد ذلك وتُعاد هيكلتها وتُضغَط بنقوش لإعادة إنتاج ملمس أنواع الأخشاب النادرة أو الثمينة — ويُستخدَم على نطاق واسع في الأثاث المخصص للمنازل بالكامل، والأبواب الخشبية، وألواح تكسية الجدران، والزخارف المعمارية. ويفرض هذا القطاع السوقي على القشور متطلبات تختلف اختلافًا كبيرًا عن تلك المستخدمة في الخشب الرقائقي القياسي: إذ يجب أن تتميز بسماكة موحدة، وأن تكون خالية من العُقد الكبيرة، وأن توفر مرونة عالية، وأن تضمن ثبات اللون. وتتطلب هذه المنتجات عمليات تجفيف دقيقة ومعايير فرز صارمة؛ وهي تحقق قيمة مضافة أعلى بكثير من قشور الخشب الرقائقي التقليدية، مما يجعلها هدفًا رئيسيًا لمصنّعي القشور الساعين إلى تحويل نماذج أعمالهم.
علاوة على ذلك، هناك ارتفاع مطرد في الطلب على القشرة الخشبية المتخصصة عبر قطاعات متخصصة، بما في ذلك منصات التحميل اللوجستية، والتغليف لمنتجات الطاقة الجديدة، والمكونات الخشبية الإنشائية، والركائز لآلات الموسيقى، والتشطيبات الداخلية للمركبات والسفن البحرية. وعلى وجه الخصوص، فإن الطلب على القشرة الخشبية المستخدمة في منصات التصدير والتغليف لصناعة الطاقة الكهروضوئية (الشمسية) — والتي يجب أن تكون مقاومة للآفات والعفن ومتوافقة مع معايير الحجر الصحي الدولية — يوفر فرصًا للإنتاج الموحد بكميات كبيرة. وهذه القطاعات أقل اعتمادًا على التقلبات الدورية لصناعات العقارات والأثاث، مما يوفر قدرة أكبر على الصمود أمام مخاطر السوق.
3. إعادة هيكلة مشهد توريد المواد الخام: تحولات في تركيب الأنواع ومنطق الشراء
أصبح تقييد موارد الأخشاب الخام قيدًا مشتركًا تواجهه الصناعة بأكملها. فقد أدت اللوائح الصارمة المفروضة على الغابات الطبيعية داخل الصين إلى الحد من الإمدادات المحلية من الأخشاب الصلبة عالية الجودة، مما جعل خشب الأوكالبتوس والحور المواد الخام الأساسية لإنتاج القشرة الخشبية المحلية. وفي الوقت نفسه، فإن إمدادات الأخشاب المستوردة مجزأة؛ إذ تخضع أسعار أنواع مثل خشب البتولا وخشب المطاط لتقلبات متكررة مدفوعة بعوامل جيوسياسية وتغيرات في الرسوم الجمركية وتحولات في سياسات قطع الأشجار لدى الدول المصدرة، مما يؤدي إلى تراجع استقرار الإمدادات. لقد انتهى عصر كان فيه المرء يستطيع ببساطة «الحصول على جذوع خام وبدء التقشير الدوّار». واليوم، لم يعد شراء المواد الخام مدفوعًا بسعر الوحدة وحده؛ بل يتطلب الآن النظر بعناية في استقرار الأنواع، وشهادات الحصاد المستدام، ومهل النقل، وتنويع مصادر الإمداد لضمان مخزون موثوق. وفي الوقت نفسه، تغيّر نهج استخدام المواد الخام. فلم تعد الصناعة تركز حصريًا على الجذوع كبيرة القطر؛ بل باتت الأخشاب صغيرة القطر، والأخشاب الناتجة عن التخفيف، ومخلفات التقشير الدوّار، وقشور الخيزران تكتسب أهمية متزايدة. وقد انتقل التركيز من «تعظيم إنتاج القشرة الخشبية ببساطة» إلى «تحقيق عائد مادي مرتفع»، مع إيلاء قيمة أكبر لعمليات التقشير الدوّار الدقيقة والتجفيف والفرز. فمن جذع واحد، يستطيع مصنع مجهز جيدًا إنتاج درجات متنوعة من القشرة الخشبية—مثل تلك المناسبة للتشطيب السطحي أو الطبقات القلبية أو الطبقات الأساسية—وبيعها بأسعار متدرجة، وبذلك تعظيم الإيرادات من كل جذع. وفي المقابل، تُضطر المصانع التي تعتمد على أساليب إنتاج بدائية إلى بيع إنتاجها بأكمله كقشرة خشبية قلبية منخفضة القيمة، مما يضغط بشدة على هوامش الربح.
4. تشديد اللوائح البيئية والمنخفضة الكربون والتجارية يرفع عتبات الامتثال
أصبحت اللوائح البيئية المحلية أكثر صرامة بشكل متزايد، مع رقابة أكثر تشددًا على الغبار والمركبات العضوية المتطايرة (VOCs) ومياه الصرف الصحي والانبعاثات الناتجة عن عمليات التجفيف. تواجه الآن أفران التجفيف الصغيرة وخطوط الإنتاج البدائية التي تفتقر إلى أنظمة جمع الغبار إلزامية التصحيح أو حتى الإغلاق. ومع استمرار ارتفاع تكاليف الطاقة، أصبحت التحولات—مثل التحول من الفحم إلى الكتلة الحيوية، وتنفيذ استرداد الحرارة المهدرة، واعتماد التجفيف منخفض الحرارة—ترقيات أساسية. وقد تحولت الاستثمارات في تقييمات الأثر البيئي وأنظمة مكافحة الغبار وتكنولوجيا الاحتراق إلى تكاليف ثابتة لا مفر منها، مما يجبر الشركات على التخلص التدريجي من خطوط الإنتاج غير الفعالة والبدائية.
تأثير تغيرات لوائح أسواق التصدير أكبر بكثير. تفرض وجهات التصدير الرئيسية — بما في ذلك أوروبا والولايات المتحدة وجنوب شرق آسيا وأفريقيا — متطلبات متزايدة الصرامة بشأن شهادات الغابات وبروتوكولات الحجر الصحي والبصمة الكربونية ومعايير انبعاثات الفورمالديهايد وتدابير مكافحة الإغراق. وكثير من منتجي القشرة الخشبية، الذين اعتادوا سابقًا على التوريد لمصنّعي الخشب الرقائقي المحليين فقط، يفتقرون إلى الدراية بالوثائق والشهادات ومتطلبات الحجر الصحي اللازمة للتصدير. واليوم، يولي مصنّعو الخشب الرقائقي في المراحل اللاحقة والمصدّرون الأولوية للموردين القادرين على تقديم إثبات الامتثال، وضمان محتوى رطوبة مستقر، وتنفيذ وقاية فعّالة من الآفات والعفن. ويُستبعد الموردون الذين لا يستوفون هذه المعايير من سلسلة التوريد. وبالتالي، تطورت المنافسة في القطاع من التركيز على المنتج نفسه فقط إلى منافسة أوسع محورها قدرات الامتثال وإمكانية تتبع الجودة.
ثانياً. نقاط الألم الشائعة لدى منتجي القشرة الخشبية في ظل تحولات السوق
1. تجانس المنتجات الشديد والتصنيف الغامض: تشحن العديد من المصانع دفعات مختلطة دون تصنيف مناسب، مما يؤدي إلى بيع قشور عالية الجودة بأسعار منخفضة الدرجة—وهو خسارة مباشرة للأرباح. علاوة على ذلك، ولأن العملاء لا يستطيعون الاعتماد على جودة متسقة، يُضطرون إلى الضغط باستمرار للحصول على أسعار أقل. 2. أوجه قصور كبيرة في عمليات التجفيف وتفاوت في محتوى الرطوبة: تُعد مشكلات مثل العفن والالتواء والتشقق والتباين الكبير في ألوان القشور أكثر الشكاوى شيوعاً من العملاء في المراحل اللاحقة، وهي السبب الرئيسي لفقدان الطلبات الراقية. لا يمكن للطرق التقليدية—مثل التجفيف الهوائي الطبيعي أو تقنيات التجفيف البدائية—تلبية متطلبات الاستقرار الصارمة للخشب الهندسي أو القشور الزخرفية الراقية.
٣. انخفاض مستويات الأتمتة والاعتماد الكبير على العمل اليدوي: لا تزال عمليات مثل القطع الدوّار وتحميل الألواح والفرز والتغليف كثيفة العمالة للغاية. وهذا يخلق تحديات في التوظيف ويؤدي إلى ارتفاع تكاليف العمالة. علاوة على ذلك، يتأثر اتساق المنتج بشدة بالعوامل البشرية، مما يجعل من الصعب تأمين طلبات التصدير الكبيرة والمستقرة وتلبيتها.
٤. عدم تنويع قاعدة العملاء والتعرض للانكماشات الدورية: يخدم العديد من مصنّعي القشرة الخشبية منتجي قوالب الخرسانة أو الخشب الرقائقي منخفض الجودة فقط. وبالتالي، تتقلص أحجام طلباتهم فورًا خلال فترات تراجع العقارات. وتفتقر هذه الشركات إلى محفظة عملاء متنوعة يمكن أن تشمل مصنّعي الأثاث أو الخشب الهندسي أو المنصات الخشبية بدرجة التصدير.
5. ضعف إدارة مخاطر سلسلة التوريد: يؤدي الاعتماد على مصدر واحد لجذوع الأشجار الخام إلى ترك الشركات دون بدائل عندما ترتفع أسعار المواد الخام أو تنقطع الإمدادات. وهناك نقص ملحوظ في الشراكات الاستراتيجية طويلة الأجل مع عمليات الغابات في المنبع أو موردي الأخشاب في الخارج.
ثالثًا. استراتيجيات عملية لمصنّعي القشرة الخشبية للتكيف مع تحولات السوق
1. تصنيف المنتجات: الانتقال من التركيز على «منتج واحد» إلى محفظة متعددة الدرجات والفئات
إنشاء نظام تصنيف واضح، يصنّف القشرة الخشبية إلى: درجة زخرفية (للخشب الهندسي والأثاث الراقي)، ودرجة أساسية (للخشب الرقائقي القياسي)، ودرجة أساسية/تغليف (للقوالب والمنصات). تنفيذ تسعير متدرج وإدارة منفصلة للمخزون لضمان عدم بيع القشرة عالية الجودة بأسعار الدرجات المنخفضة.
- بالنسبة للشركات التي تمتلك القدرات اللازمة، التوسع في القشرة الرقيقة المناسبة للصباغة (للخشب الهندسي) أو القشرة المعدّلة والمرنة.
- الحفاظ على قدرة إنتاجية مستقرة من قشرة قلب الأوكالبتوس لخدمة سوق الخشب الرقائقي الأساسي، مما يوفر أساسًا موثوقًا للتدفق النقدي.
- تطوير قشور متخصصة للمنصات والتغليف—مع تضمين معالجات مضادة للآفات والعفن—لدخول قطاع التغليف التصديري والتحوط ضد التقلبات في دورة العقارات.
- بدلاً من التخلي المفاجئ عن العملاء الحاليين، إنشاء خط منتجات فاخرة مخصص إلى جانب الإنتاج الحالي، مما يسمح بانتقال تدريجي في قاعدة العملاء. 2. ترقية عمليات تجفيف وفرز القشرة الأساسية للاستفادة من القيمة المدفوعة بالجودة
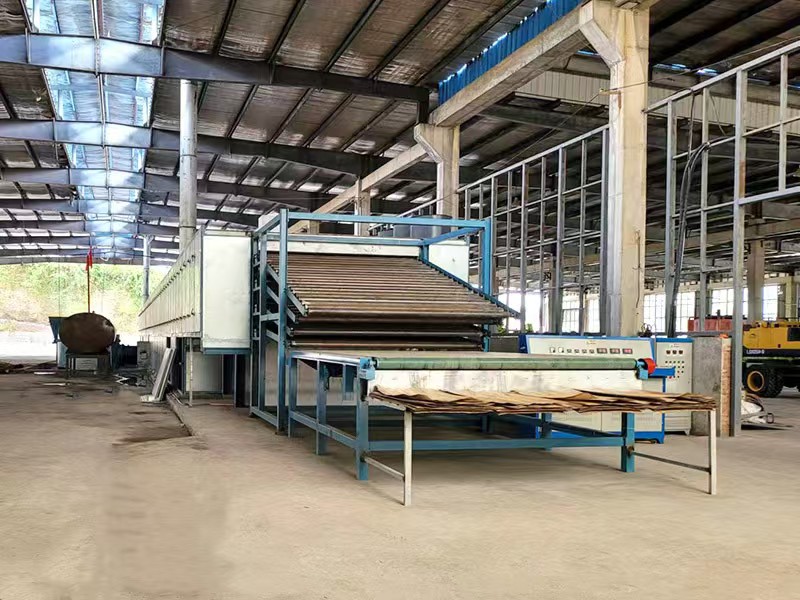
التجفيف هو نقطة التحكم الحرجة في جودة القشرة الخشبية. ومع تزايد طلب السوق على محتوى رطوبة موحد وأسطح مستوية وناعمة، لم تعد أنظمة التجفيف المتقدمة—التي تتميز بعمليات تجفيف بطيئة عند درجات حرارة منخفضة، ومراقبة ذكية للرطوبة في الوقت الفعلي، وتغذية بالضغط السلبي، وهياكل أفران معزولة، واسترداد الحرارة المهدرة—مجرد ترقيات اختيارية؛ بل أصبحت متطلبات دخول أساسية لسلاسل التوريد الراقية. فمحتوى الرطوبة المتسق يقلل مباشرة من معدلات الرفض لدى العملاء في المراحل اللاحقة، ويُعد نقطة بيع رئيسية لتمييز عروضك عن عروض المنافسين.
استكمل ذلك بفرز بصري مدعوم بالذكاء الاصطناعي وتشذيب آلي للحواف. يمكن لهذه الأنظمة اكتشاف العقد والثقوب والشقوق وتفاوتات اللون تلقائيًا، مما يقلل من الأخطاء البشرية ويضمن تصنيفًا متسقًا. وبالنسبة لمطحنة القشرة الخشبية، فإن الاستثمار في معدات التجفيف والفرز هو في جوهره خطوات استراتيجية لزيادة إنتاجية جذوع الأشجار وتأمين طلبات بأسعار متميزة.
3. إعادة هيكلة سلسلة توريد المواد الخام للتخفيف من المخاطر وتحسين استغلال المواد
أولاً، تنويع مصادر المواد الخام: الجمع بين الأنواع المحلية سريعة النمو—مثل الأوكالبتوس والحور—مع الأخشاب المستوردة من مصادر قانونية من جنوب شرق آسيا وأفريقيا وأمريكا اللاتينية. تأمين اتفاقيات توريد طويلة الأجل لمنع الاضطرابات الناجمة عن الاعتماد المفرط على مصدر واحد.
ثانياً، تعظيم استخدام الأخشاب صغيرة القطر ومنخفضة الدرجة من خلال تحسين عملية التقشير الدوّار لتحسين الإنتاجية الإجمالية.
ثالثاً، إنشاء آليات لإدارة المخزون والتنبؤ بالأسعار. التخزين الاستراتيجي عندما تكون أسعار جذوع الأشجار منخفضة لتجنب المفاجآت الناجمة عن تقلبات السوق.
بالإضافة إلى ذلك، استكشاف مواد خام بديلة، مثل قشرة الخيزران أو ركائز الخشب المعاد تشكيله، لبناء محفظة منتجات متنوعة.
4. تنويع قنوات العملاء: استراتيجية مزدوجة المسار للأسواق المحلية والخارجية
محليًا: قلّل الاعتماد المفرط على قطاع واحد (مثل مصنعي القوالب الخشبية) من خلال التعامل الاستباقي مع منتجي الخشب الهندسي وأسطح الأثاث المخصصة والأبواب الخشبية والهياكل الخشبية والتغليف الصناعي/المنصات. يساعد التنويع عبر قطاعات السوق المختلفة على تخفيف التقلبات في حجم الطلبات.
دوليًا: تعرّف بشكل استباقي على متطلبات الامتثال للتصدير. استعد مسبقًا من خلال الحصول على شهادات الغابات، وترتيب التبخير والحجر الصحي، وتأمين تقارير الامتثال البيئي. أقم علاقات مع مصنعي الخشب الرقائقي وتجار الأخشاب في الخارج. تُظهر الأسواق الناشئة—مثل تلك الموجودة في أفريقيا وجنوب شرق آسيا وآسيا الوسطى وأمريكا اللاتينية—طلبًا مستقرًا على قشور الخشب الرقائقي وحواجز تجارية مواتية نسبيًا، مما يمثل فرص نمو رئيسية.
من حيث التسويق، يجب على الشركات أن تتجاوز عقلية "مجرد بيع القشرة". بدلاً من ذلك، ينبغي لها تقديم حلول—توفير منتجات ذات محتوى رطوبة متسق وتصنيف موحد، بالإضافة إلى مواصفات قابلة للتخصيص—بدلاً من مجرد توريد المواد الخام.
5. ترقيات الامتثال والممارسات الخضراء منخفضة الكربون: التوافق المبكر مع معايير الصناعة طويلة الأجل
تسريع ترقيات الامتثال البيئي—مثل تركيب أنظمة إزالة الغبار من غاز المداخن، أو أنظمة التحكم في احتراق الكتلة الحيوية، أو جامعات الغبار بالغشاء المائي—لضمان حالة تقييم الأثر البيئي (EIA) المستقرة. إعطاء الأولوية لاعتماد عمليات إنتاج منخفضة الفورمالديهايد أو خالية منه، وتطوير قشور بدرجة ENF (فورمالديهايد فائق الانخفاض) للتوافق مع التحول نحو منتجات الخشب الرقائقي الصديقة للبيئة والراقية في الأسواق النهائية.
ستصبح متطلبات الكربون المنخفض وإمكانية التتبع عتبات إلزامية للطلبات الخارجية المستقبلية. حافظ استباقيًا على سجلات إنتاج مفصلة وإمكانية تتبع المواد الخام، مع تتبع بيانات استهلاك الطاقة والانبعاثات، لتجنب فقدان الأعمال المستقبلية بسبب المخاوف بشأن البصمة الكربونية أو شفافية سلسلة التوريد.
6. التكتل التعاوني: التوجه نحو تقسيم متخصص للعمل
لا تحتاج مصانع القشرة الخشبية الصغيرة والمتوسطة الحجم إلى بناء سلسلة توريد كاملة من البداية إلى النهاية بمفردها. بدلاً من ذلك، يمكنها التعاون من خلال تقسيم العمل — بالشراكة مع منشآت متخصصة في التقشير الدوّار، أو مصانع التجفيف، أو مراكز الفرز والتعبئة. أو بدلاً من ذلك، يمكنها تأمين عقود طويلة الأجل مع مصنّعي الخشب الرقائقي أو الخشب الهندسي في المراحل اللاحقة لتحقيق استقرار الطاقة الإنتاجية. وضمن التجمّع الصناعي، يمكن للشركات توحيد الاختبارات، والتنسيق مع التجار الخارجيين، والمشاركة في الشراء الجماعي للمواد الخام. ويقلّل هذا النهج من التكاليف المرتبطة بالتوريد المستقل والاعتماد الفردي، مع المساعدة في تجنّب حروب الأسعار المدمّرة والفوضوية.
لا تواجه صناعة القشرة الخشبية اختفاءً في الطلب، بل تحولاً هيكلياً. ستستمر الطاقة الإنتاجية المتدنية الكفاءة وغير المتسقة في الانسحاب تدريجياً. أما المصنّعون القادرون على توريد قشرة الوجه عالية الجودة بشكل موثوق، أو الركائز الخاصة بالخشب الهندسي، أو القشرة المتخصصة للتغليف—مع الحفاظ على رقابة صارمة على المواد الخام وعمليات التجفيف وتتبّع الامتثال—فسيواصلون تأمين الطلبات ذات الأسعار المميزة.
بالنسبة لمنتجي القشرة الخشبية، لا يقتصر التحول على مجرد تبديل أنواع الأشجار أو ترقية المعدات؛ بل هو تحول جوهري من «بيع المنتجات نصف المصنعة التي يتم الحصول عليها من خلال القطع الدائري» إلى «تزويد العملاء في المراحل اللاحقة بركائز خشبية مستقرة وقابلة للتحكم وقابلة للتخصيص». ومن خلال استقراء الاتجاهات المتغيرة—المد والجزر—داخل قطاعات التطبيق في المراحل اللاحقة، وتركيز الموارد على المجالات التي توفر جودة قابلة للتحكم وقيمة مضافة أعلى، يمكن للشركات أن تحمي هوامش أرباحها وتحافظ على النمو في خضم التقلبات الدورية التي تشهدها الصناعة.


